大中矿业是国内独立铁矿采选领域龙头企业,具备显著成本控制优势,铁锂资源储备丰富。公司成立于1999年10月29日,2021年5月10日在深圳证券交易所上市,注册地为内蒙古,办公地为内蒙古。
公司主营业务涵盖铁矿石采选、铁精粉和球团的生产销售以及机制砂石的加工销售,所属申万行业为钢铁-冶钢原料-铁矿石,覆盖钨概念、金属回收、铁矿石概念三大概念板块。
经营业绩:营收行业第三,净利润行业第二
2026年上半年,公司实现营业收入17.78亿元,在6家同行业可比公司中排名第3,行业第一名海南矿业营收27.19亿元,第二名河钢资源营收21.22亿元,当期行业平均数为14.68亿元,行业中位数为13.36亿元。主营业务构成方面,铁精粉营收12.48亿元,占比70.19%;硫酸营收2.28亿元,占比12.80%;球团营收2.19亿元,占比12.32%;其他业务营收8337.39万元,占比4.69%。当期实现净利润3.22亿元,在6家同行业可比公司中排名第2,行业第一名海南矿业净利润4.72亿元,当期行业平均数为1.71亿元,行业中位数为1.67亿元。
资产负债率高于同业平均,毛利率高于同业平均
偿债能力方面,2026年上半年公司资产负债率为60.67%,较去年同期的59.82%小幅上升,高于行业平均33.00个百分点。
从盈利能力看,2026年上半年公司毛利率为49.72%,较去年同期的49.31%稳中有升,高于行业平均10.35个百分点。
董事长牛国锋薪酬556.25万元,同比增加280.93万元
公司控股股东为众兴集团有限公司,实际控制人为安素梅、林来嵘。董事长牛国锋先生,1976年出生,中国国籍,无永久境外居留权,研究生学历。1994年至1998年就读于吉林大学;1998年至2001年就读于中国人民大学。2001年至2009年历任国泰君安证券投资银行总部助理董事、董事、执行董事;2011年3月至2020年4月任大中矿业董事会秘书,2020年4月至今任大中矿业董事长,现任众兴集团董事,2025年薪酬556.25万元,较2024年的275.32万元同比增加280.93万元。总经理王喜明先生,1982年出生,中国国籍,无永久境外居留权,2004年毕业于内蒙古科技大学测绘专业。2006年10月入职公司,历任公司采矿工程师、书记沟采区副经理、公司总经理、董事长助理、公司下属分子公司总经理等职务,现阶段主要负责四川加达锂矿建设等工作,2025年薪酬30.1万元。
A股股东户数较上期增加56.45%
截至2026年6月30日,公司A股股东户数为6.15万户,较上期增加56.45%;户均持有流通A股数量为2.12万股,较上期减少36.08%。机构持仓方面,香港中央结算有限公司位居公司第五大流通股东,持股1781.03万股,相比上期增加676.43万股;广发成长精选混合A(010595)为新进十大流通股东,持股601.94万股;摩根新兴动力混合A类(377240)退出十大流通股东之列。
开源证券指出,公司铁矿板块稳健运行,锂矿项目加速攻坚:
公司是国内规模领先、成本优势显著的铁矿采选企业,铁矿备案资源量已增至6.9亿吨,硫铁矿保有资源储量7085.41万吨,铁矿采选核定产能达1680万吨/年、硫铁矿核定产能达150万吨/年,在独立铁矿采选企业中稳居龙头地位。
湖南鸡脚山锂矿及四川加达锂矿首采区备案资源超472万吨碳酸锂当量,配套碳酸锂产量13万吨/年,两大锂矿预计将于2026年下半年建成投产,2026年上半年公司已预售原矿20万吨,预收货款4.6亿元。
预计2026-2028年公司将实现归母净利润分别为11.22/22.62/42.30亿元,8月20日股价对应PE为36.1/17.9/9.6倍,首次覆盖给予“买入”评级。
国联民生证券指出,公司铁矿短期承压,锂矿成长可期:
2026年上半年公司铁精粉产销量同比回落,硫酸业务量利同增,贡献毛利1.19亿元,超过去年全年。
两大锂矿合计年产能13万吨碳酸锂,资源储备评审备案折合碳酸锂当量超472万吨,国内领先且未来增储空间较大,2026年下半年建成投产后将形成新的利润增长点。
预计2026-2028年公司将分别实现归母净利润8.86/32.93/55.39亿元,对应现价PE分别为49、13和8倍,维持“推荐”评级。
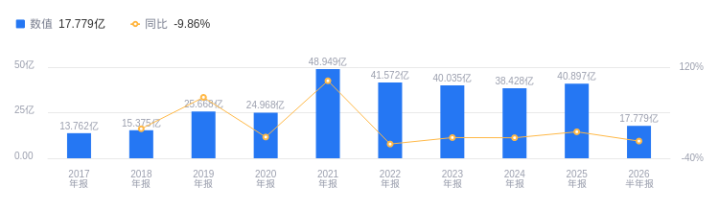
图:大中矿业营收及增速
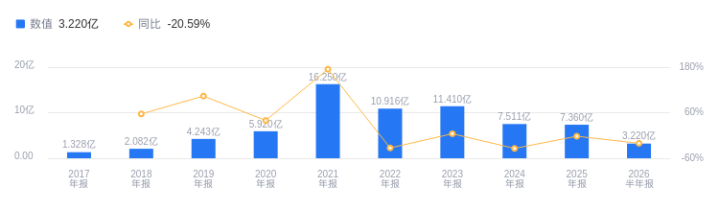
图:大中矿业净利润及增速
伍祥配资提示:文章来自网络,不代表本站观点。